 俺搜APP(手机版)
 认证身份送行情
 请登录


注册俺搜,你可以:
免费看
10000+塑料报价,急速联系
480w+化塑人脉 

【周报】本周PP上涨,主流牌号市场价波动30-400元/吨(20260918)
俺搜 3天前
 2576
 0

【PP周报】上涨,主流牌号市场价波动 30~400元/吨(俺搜)
摘要
本周PP市场上涨,主流牌号市场价波动 30~400元/吨(俺搜)。产量(万吨)为70.66(环比-1.77%)。预计下周市场重心偏强、高价存回调机会,拉丝均值10025元/吨,较本周均价降12元/吨、降幅0.12%。(俺搜)。
PP·下周展望
预计下周市场重心偏强、高价存回调机会,拉丝均值10025元/吨,较本周均价降12元/吨、降幅0.12%。(俺搜)。
三端博弈
下期宁波富德40万吨/年、宁波金发一线40万吨/年PP装置检修计划,供应端阶段性维持缩量预期;下期产量预测70.00万吨(较本期-0.66、-0.93%),产能利用率预计回落至66.9%附近。未来一周关注宁波金发一线40万吨/年、东华能源一期40万吨/年、泉州国亨45万吨/年装置。
预计下周下游平均开工至46.9%附近,节前下游原料库存偏低、伺机低价补仓;长线关注10月中下旬新增扩能及检修回归压力。
预计下周国际油价或下跌、油制PP利润修复;动力煤区间震荡、煤制PP利润修复。
操作建议:低库存与强基差托底、集中检修缩量制约回调空间,高价货源松动以消化前期溢价,可把握节前低价补仓机会;短线偏强震荡,关注宁波富德/金发一线检修兑现与节前补库释放;长线警惕10月中下旬新增扩能及检修回归带来的空头压力,地缘风险溢价收缩后价格逐步回归理性。(俺搜)。
PP·本周市场分析
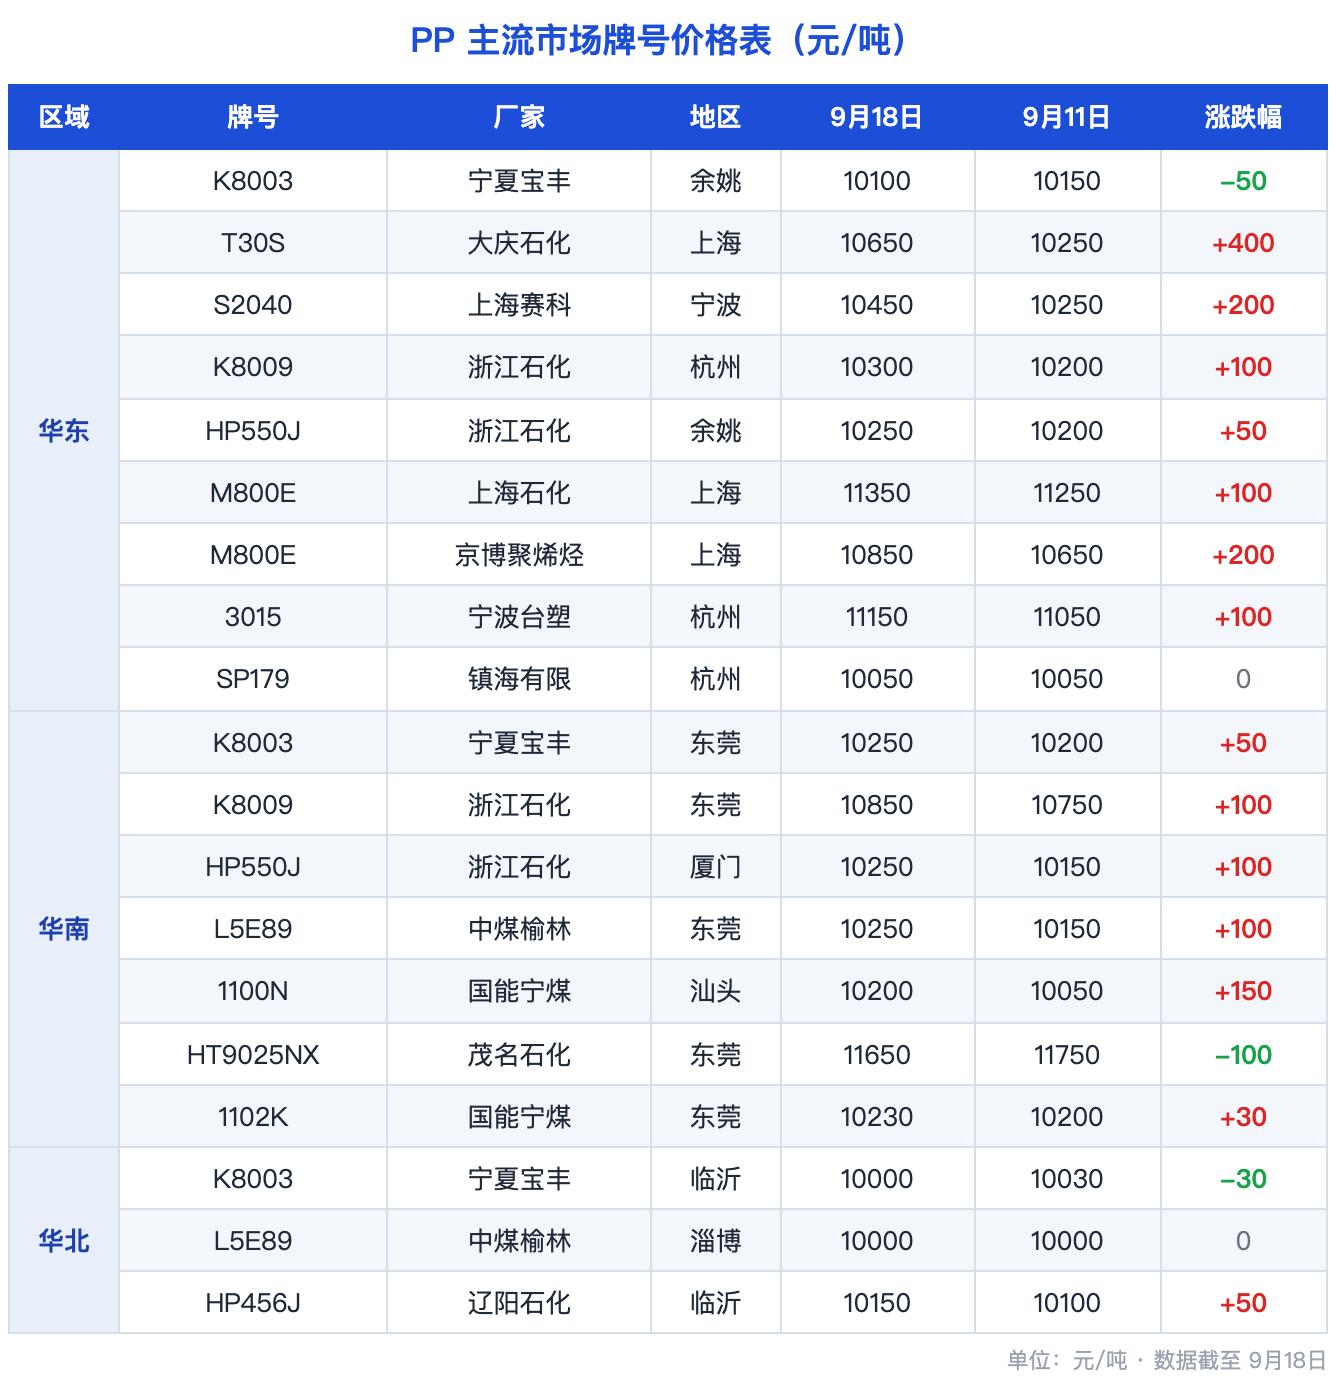
本周PP市场价格上涨,主流牌号市场价波动 30~400元/吨。(俺搜)。
本期聚丙烯出厂价再度上调,中东地缘风险向下传导引发供应持续收紧,商家无销售压力下积极上调出厂:中石化华东普涨200-500元/吨,全国拉丝均价10037元/吨,较上周涨311元/吨、涨幅3.20%。供应端巨正源、东华宁波、国亨等停车检修,产业链低库存支撑现货强势,基差收+1191元/吨。下游受中秋国庆订单缓慢提升,但高价压缩采购积极性,成交难放量;周四美联储加息期货回调,现货暂未下滑。
PP·产业链数据
常见问题(俺搜)
Q:PP价格下周还会涨吗?
预计下周PP市场重心偏强、高价存回调机会,拉丝均价预计10025元/吨,较本周均价降12元/吨、降幅0.12%。支撑来自检修缩量与产业链低库存:下期宁波富德40万吨/年、宁波金发一线40万吨/年装置检修,产量预计70.00万吨(较本期-0.93%),产能利用率回落至66.9%附近;长线需警惕10月中下旬新增扩能及检修回归带来的压力。(俺搜)
Q:国庆前PP要不要备货?
节前下游原料库存偏低、伺机低价补仓,预计下周下游平均开工升至46.9%附近。操作上建议把握节前低价补仓机会——低库存与强基差托底、集中检修缩量制约回调空间,但高价货源松动以消化前期溢价,短线偏强震荡。(俺搜)
Q:PP上涨的成本支撑强吗?
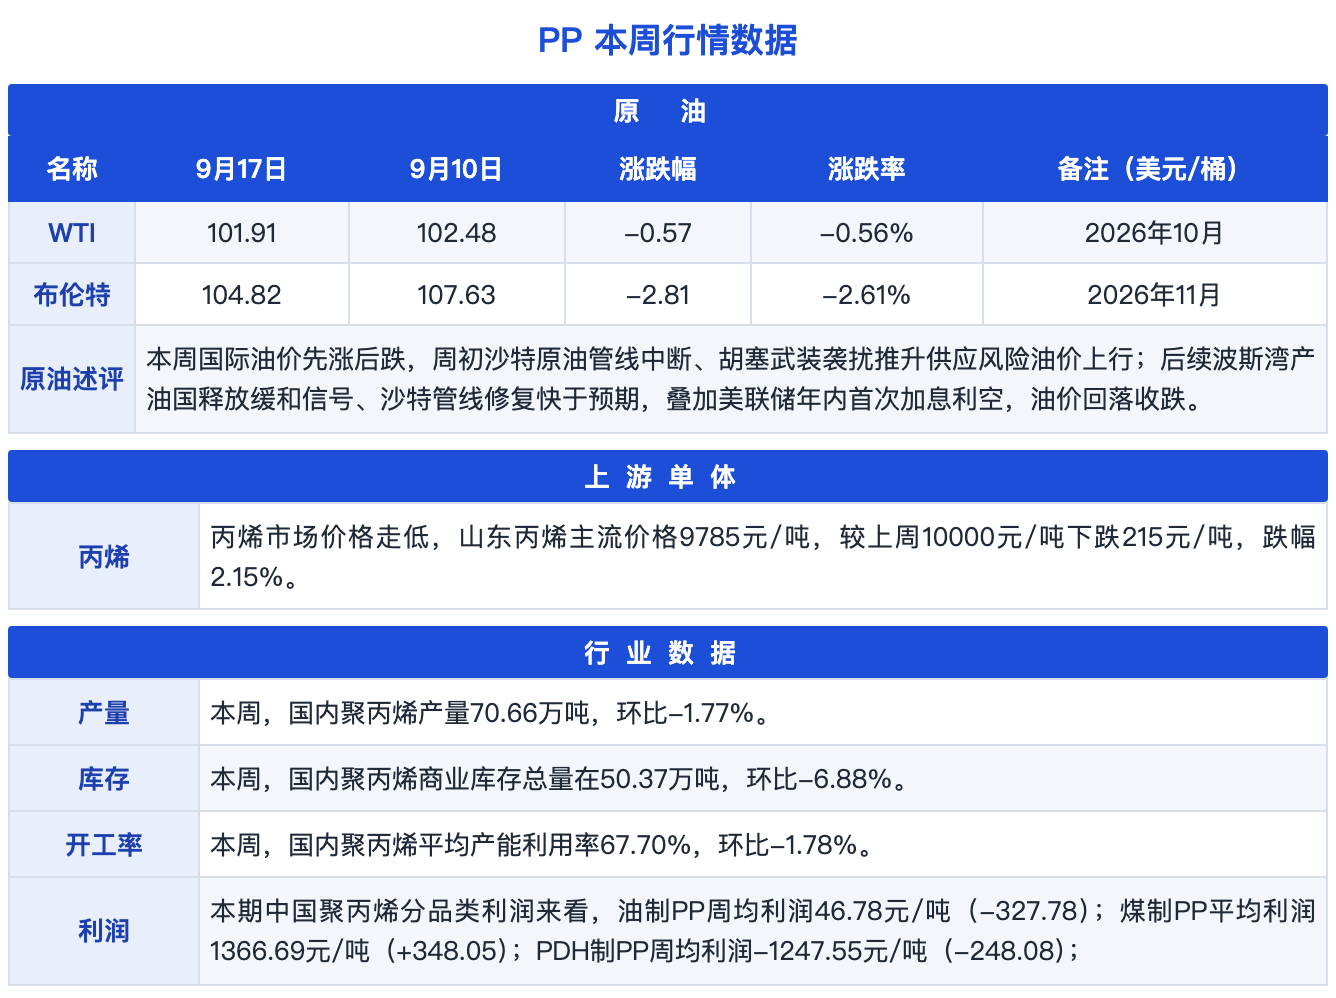
本周PP上涨主要来自供应端而非成本:本期产量70.66万吨(环比-1.77%)、商业库存50.37万吨(环比-6.88%)、产能利用率67.70%(下降1.78个百分点)。成本端预计下周国际油价或下跌、油制PP利润修复,动力煤区间震荡、煤制PP利润修复,地缘风险溢价收缩后价格将逐步回归理性。(俺搜)
数据来源:俺搜 | 俺搜行情观点
以上分析仅代表俺搜平台建议观点,提供的信息仅供客户决策参考,不对客户买卖交易、投资操作负责,客户不应以本文分析取代自己的独立判断,客户做出的任何决策与俺搜平台无关。本文由俺搜平台整理编辑,如有雷同纯属巧合,未经授权不可转载。如有疑问可联系客服15692138709。

 点赞

 收藏
关键词

APP

小程序

公众号

反馈

客服

海量客户资源
连通上下游

行情、商机、交易
一站式服务

资深交易员
免费服务一对一

高效IT系统
实现供需精准匹配
今日塑价
俺搜小助手
评论