 俺搜APP(手机版)
 认证身份送行情
 请登录


注册俺搜,你可以:
免费看
10000+塑料报价,急速联系
480w+化塑人脉 

【周报】本周PE上涨,主流牌号市场价波动50-600元/吨(20260911)
俺搜 10天前
 3045
 0

PE·下周展望
预计下期PE价格或持续上涨。
三端博弈
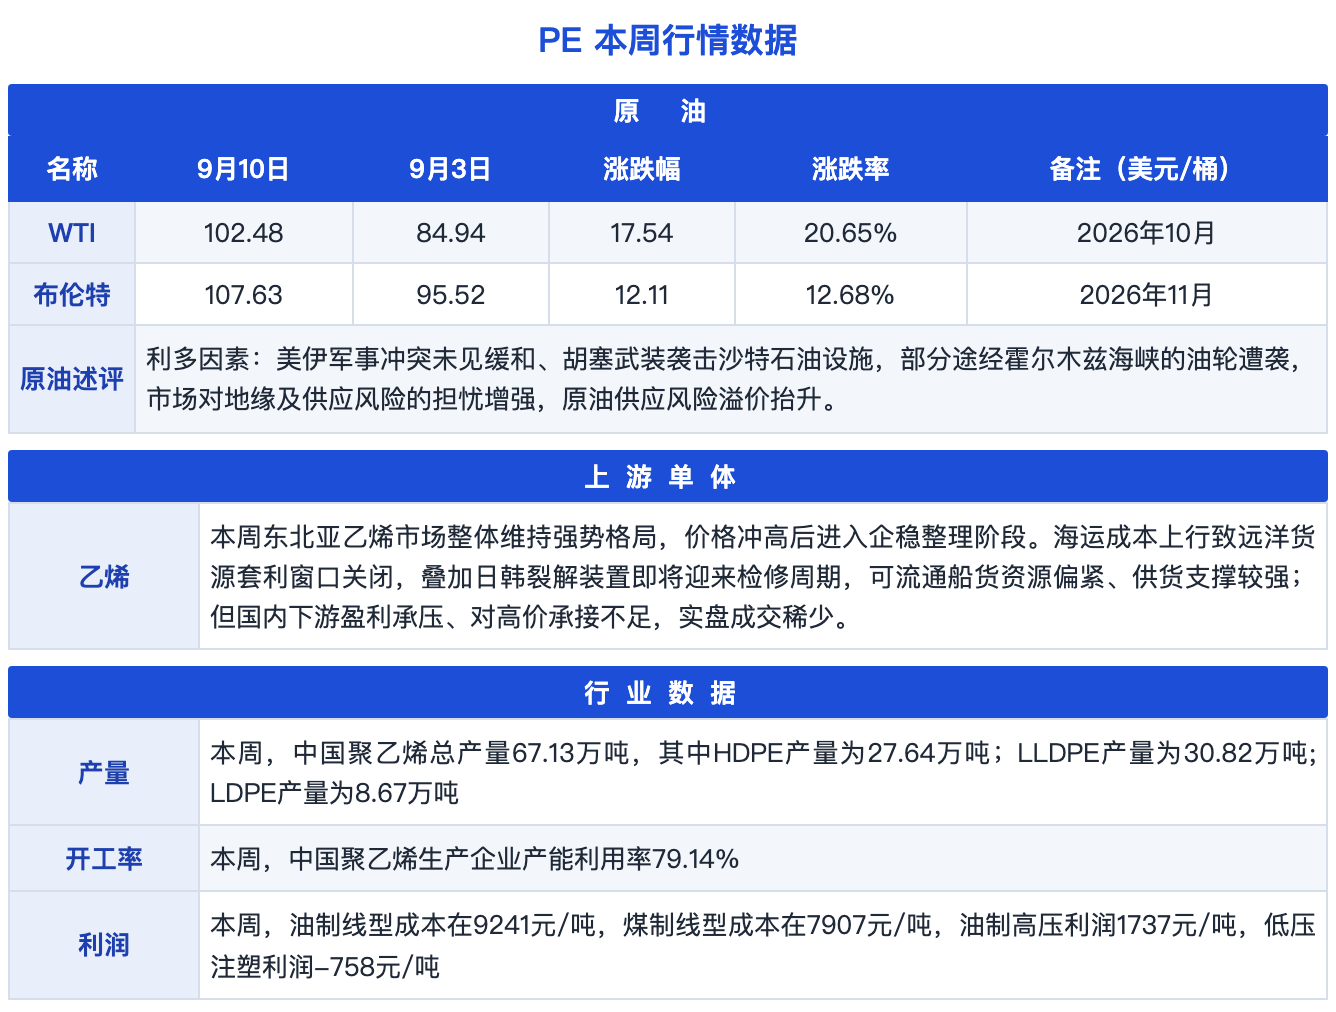
下期三端:成本端油制支撑增强、煤制变化不大;供应端扬子石化、宁夏宝丰、中英石化等重启叠加抚顺、广东石化检修,产量预期增加(下期总产68.26万吨,较本期+1.13);需求端下游开工提升、农膜步入储备周期。
下期供应涉及扬子石化、宁夏宝丰、中英石化等装置重启,新增抚顺石化、广东石化检修,整体产量预期增加,下期总产量预计68.26万吨(较本期+1.13万吨),理论供应大于需求。
下期PE下游各行业开工率小幅上涨,农膜步入储备周期、订单累积,企业对原料需求增加。
下期原料端美伊冲突延续、霍尔木兹风险提升,地缘支撑油价,油制成本支撑增强、煤制变化不大。
提示:供应偏紧下可维持挺价,但警惕高价抑制需求;贸易商逢高兑现、下游按需采购规避高价风险。
PE·本周市场分析
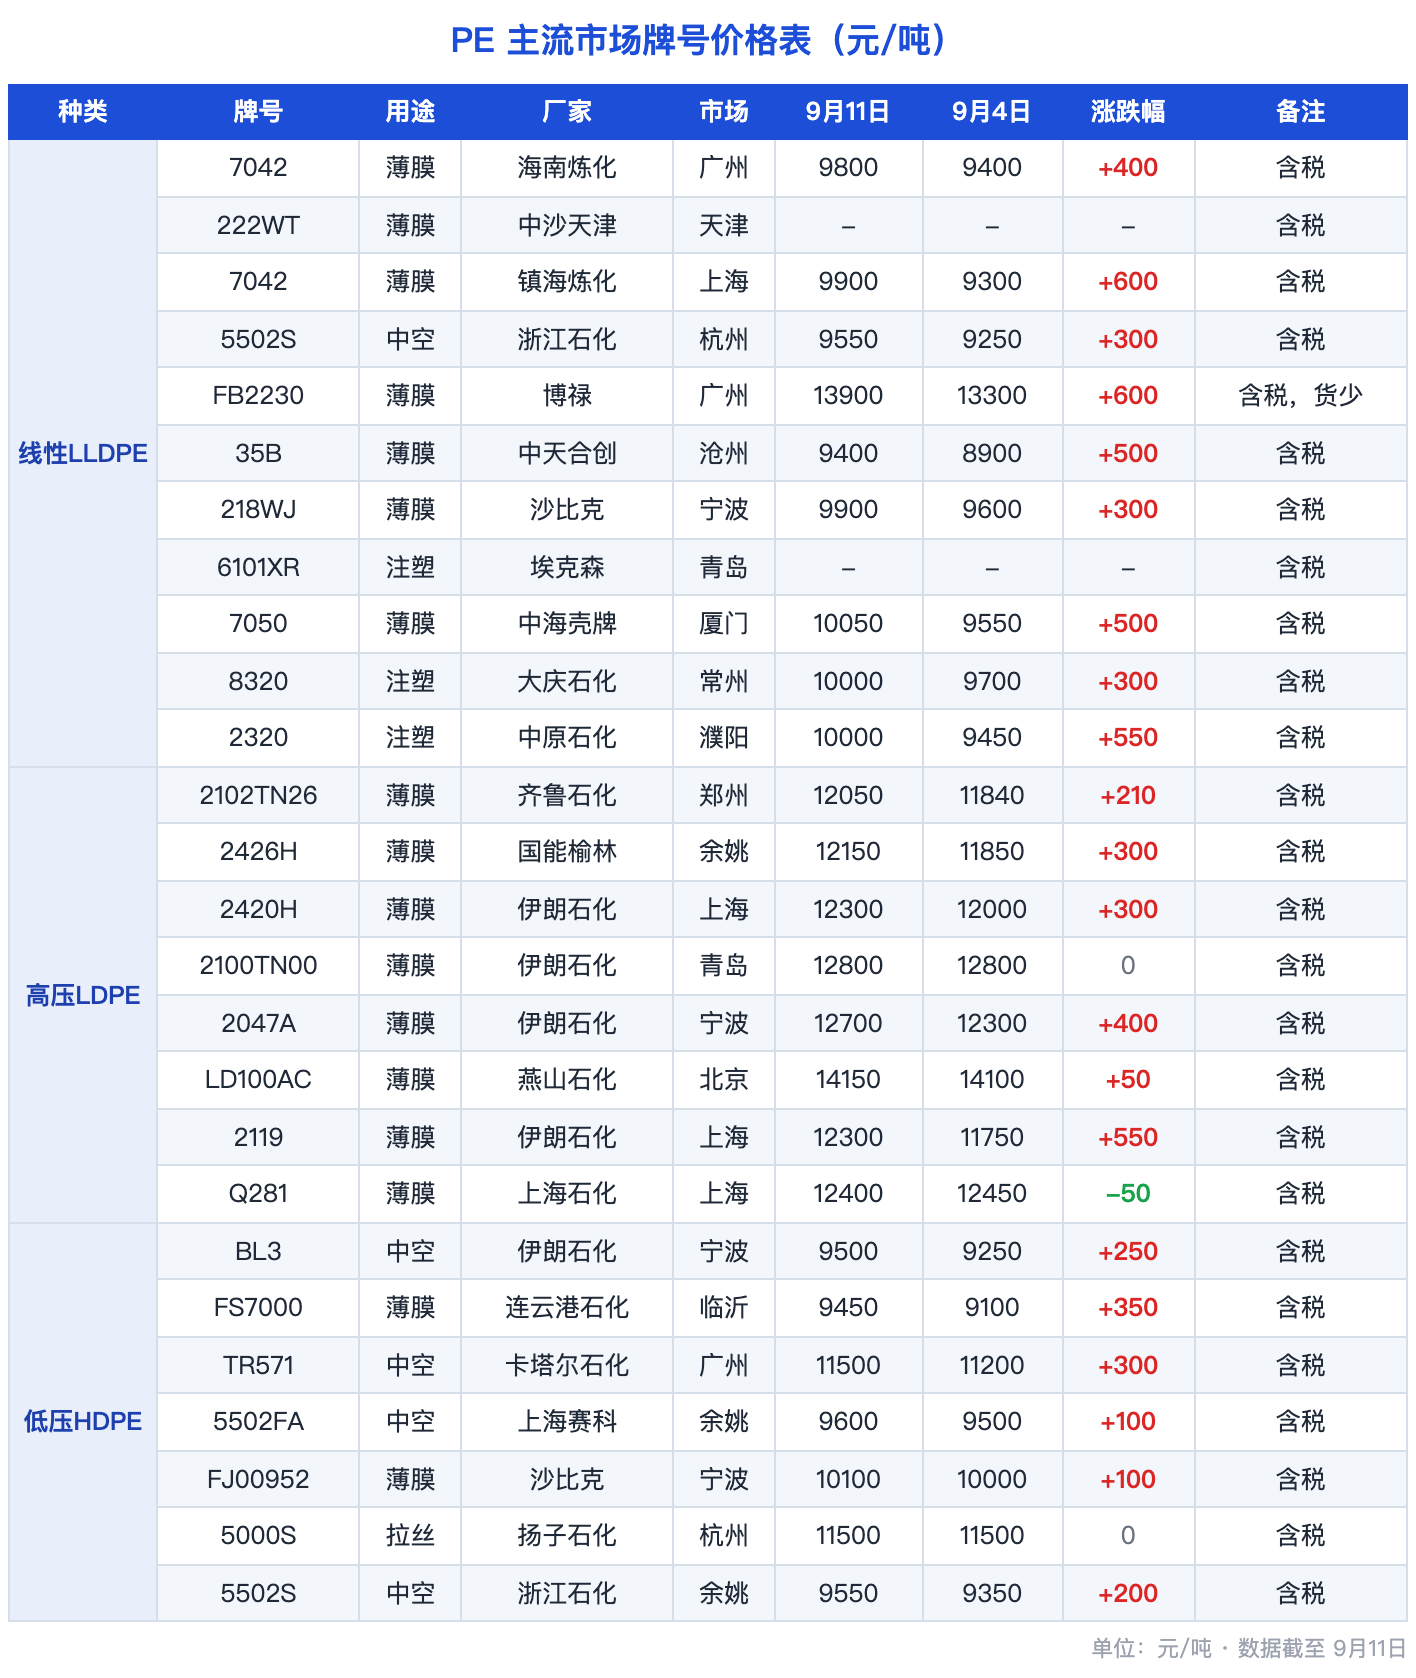
本周PE市场价格上涨,主流牌号市场价波动 50~600元/吨。
本期PE价格全线走高,成本端地缘升温推升原油风险溢价,油制线型利润压缩至-116元/吨,煤制尚可维持1125元/吨,工艺利润分化明显。供应端产量67.13万吨(环比+4.66%)、产能利用率79.14%维持高位,但社会样本库存27.29万吨(环比-3.81%)延续去化,低库存与旺季预期对价格形成支撑。需求端旺季临近,下游刚需补货逐步释放,然高价下追涨偏谨慎。整体偏强运行,后续关注下游旺季兑现程度与新产能投放节奏。
PE·产业链数据
以上分析仅代表俺搜平台建议观点,提供的信息仅供客户决策参考,不对客户买卖交易、投资操作负责,客户不应以本文分析取代自己的独立判断,客户做出的任何决策与俺搜平台无关。本文由俺搜平台整理编辑,如有雷同纯属巧合,未经授权不可转载。如有疑问可联系客服15692138709。

 点赞

 收藏
关键词

APP

小程序

公众号

反馈

客服

海量客户资源
连通上下游

行情、商机、交易
一站式服务

资深交易员
免费服务一对一

高效IT系统
实现供需精准匹配
今日塑价
俺搜小助手
评论