 俺搜APP(手机版)
 认证身份送行情
 请登录


注册俺搜,你可以:
免费看
10000+塑料报价,急速联系
480w+化塑人脉 

【周报】本周PVC上涨,主流牌号市场价波动30-300元/吨(20260911)
俺搜 10天前
 2972
 0

PVC·下周展望
预计下期PVC继续高位震荡,供需双弱延续。
三端博弈
下期三端:供应端检修恢复、边际提负;需求端下游开工缓慢提升、出口好转但有限;成本端电石乙烯高位。
下期供应端部分检修企业恢复、边际企业开工提升,电石法计划提负,但乙烯法开工预计下降(浙江嘉化停车、青岛海湾降幅)。
下期需求端下游开工缓慢提升、出口市场好转,但企业订单未见大面积回暖,房地产拖累需求增量有限。
下期成本端电石和乙烯维持高位,华东乙烯延续涨势(9000-9400元/吨)、电石成本端松动但降幅有限。
提示:关注地缘对乙烯影响及电石到货;需求好转有限、出口以价换量,按需采购谨慎追高,双节前适度前置但不宜过度累库。
PVC·本周市场分析
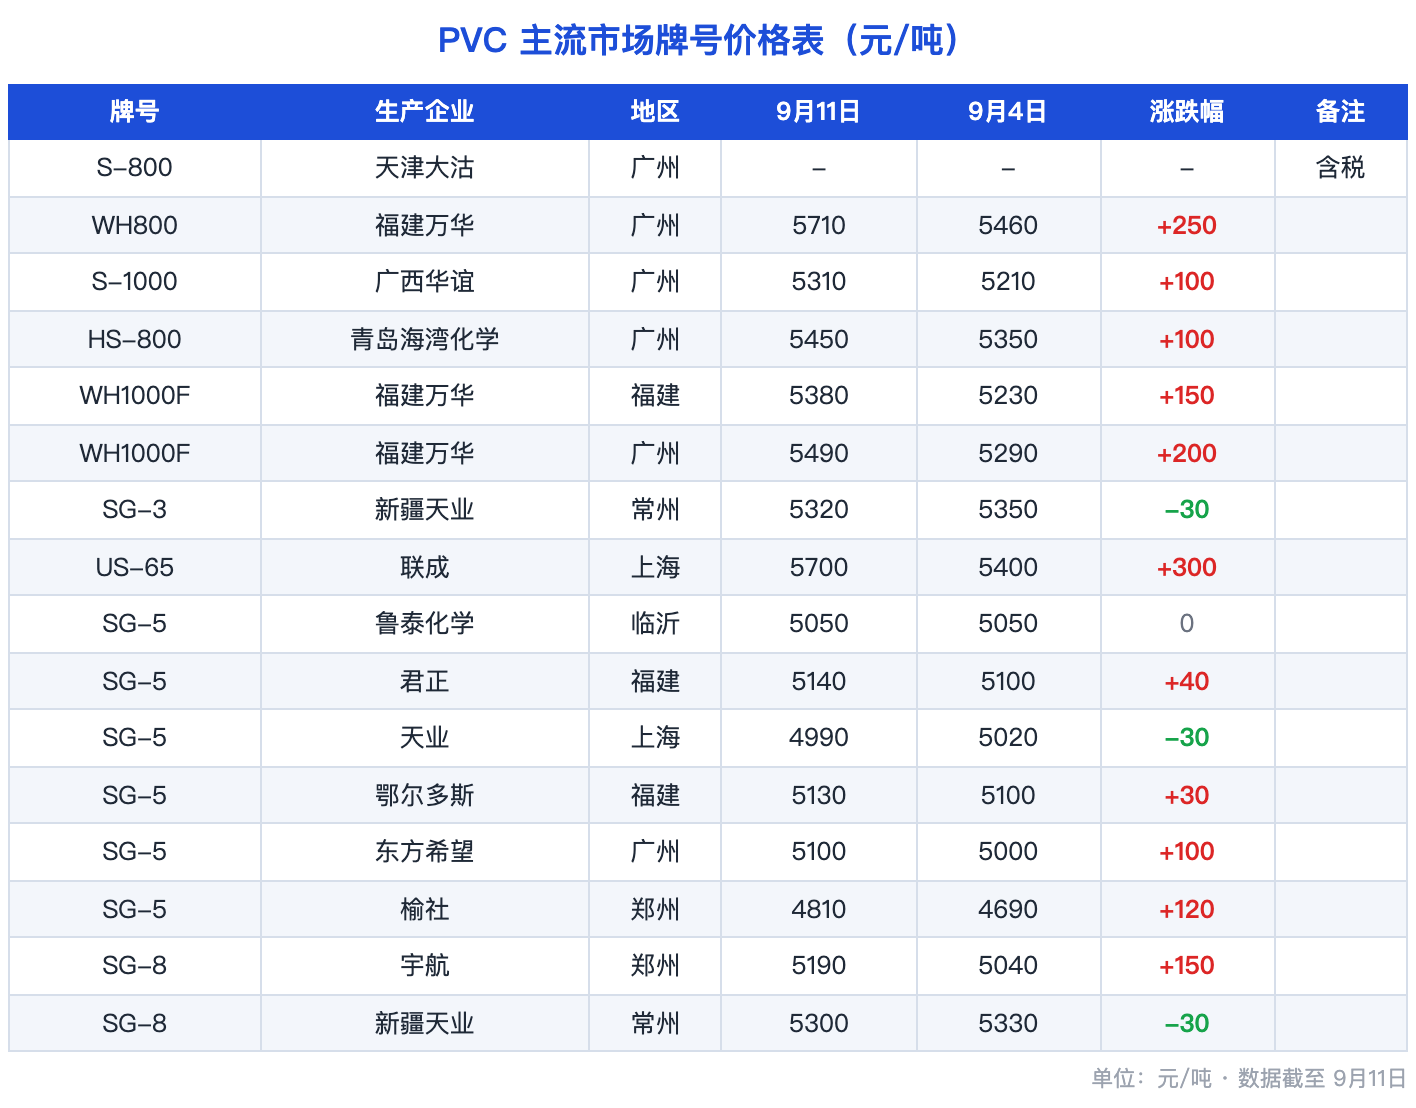
本周PVC市场价格上涨,主流牌号市场价波动 30~300元/吨。
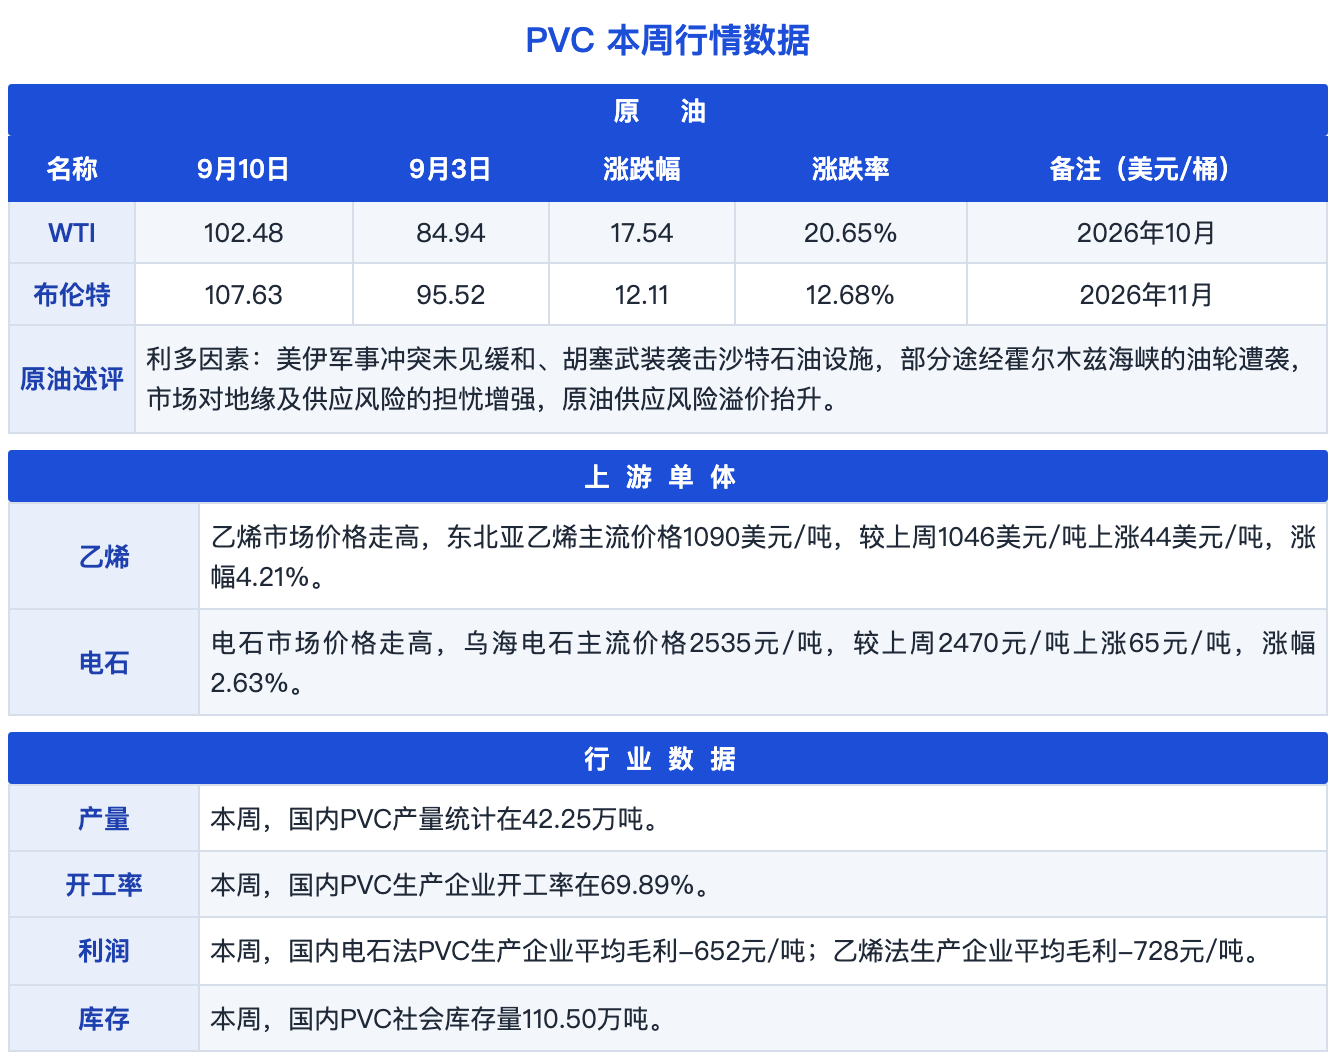
本期PVC电石法/乙烯法价格同步大涨,电石成本支撑是主线:上行推高电石法成本,华东电石法4896元/吨(+260)、乙烯法5270元/吨(+226)。但供需基本面仍显僵持。企业库存28.78万吨微降,社会库存110.50万吨(环比-1.64%,同比仍+18.28%)高位去化缓慢,高库存对价格上方形成压制。整体成本托底、供需博弈,后续关注电石走势与社会库存去化斜率。
PVC·产业链数据
以上分析仅代表俺搜平台建议观点,提供的信息仅供客户决策参考,不对客户买卖交易、投资操作负责,客户不应以本文分析取代自己的独立判断,客户做出的任何决策与俺搜平台无关。本文由俺搜平台整理编辑,如有雷同纯属巧合,未经授权不可转载。如有疑问可联系客服15692138709。

 点赞

 收藏
关键词

APP

小程序

公众号

反馈

客服

海量客户资源
连通上下游

行情、商机、交易
一站式服务

资深交易员
免费服务一对一

高效IT系统
实现供需精准匹配
今日塑价
俺搜小助手
评论